Ravalement de façade et impôts : comment déduire vos travaux sans risquer le redressement
Publié par : Solène Delcroix-Masson — Rédactrice en chef
Un ravalement de façade représente un investissement lourd pour tout propriétaire. Au-delà de la préservation du bâti, cette opération soulève des enjeux fiscaux précis. Si les avantages pour une résidence principale se limitent désormais à des aides directes, le ravalement reste pour un propriétaire bailleur un levier puissant pour réduire son revenu imposable. La complexité de l’administration fiscale impose toutefois une rigueur absolue : une confusion entre entretien et agrandissement peut transformer une opportunité fiscale en un redressement coûteux.
La distinction fondamentale : résidence principale ou investissement locatif
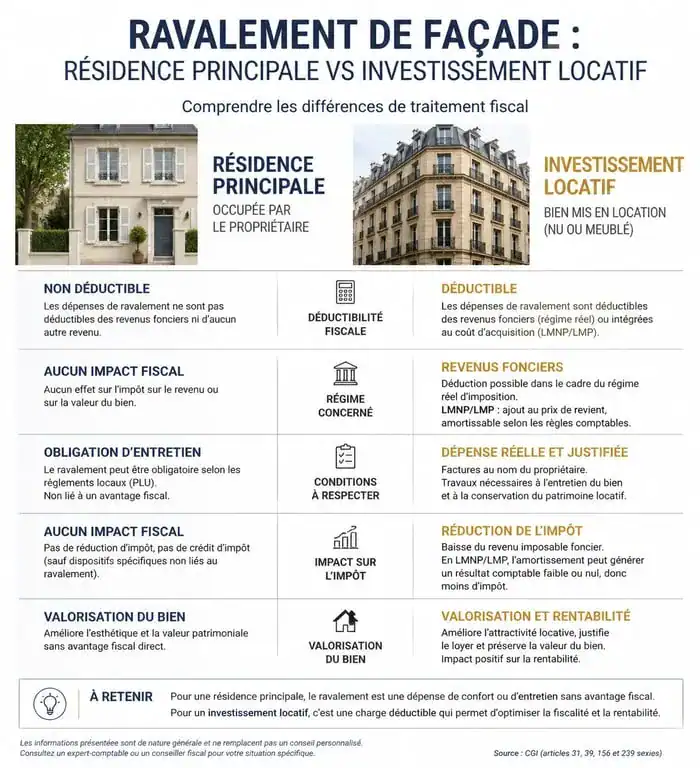
Avant de consulter vos factures, distinguez la destination du bien. Les règles de déductibilité diffèrent selon que vous occupez le logement ou que vous le louez.
Résidence principale : la fin du crédit d’impôt direct
Les travaux de ravalement simples, comme le nettoyage ou la peinture, ne sont plus déductibles de l’impôt sur le revenu pour une résidence principale. Le Crédit d’Impôt pour la Transition Énergétique (CITE) a disparu au profit de MaPrimeRénov’. Désormais, seul un ravalement incluant une isolation thermique par l’extérieur (ITE) peut ouvrir droit à des aides financières. Ces subventions, versées par l’Anah, réduisent votre facture globale mais ne se soustraient pas directement à votre impôt lors de la déclaration annuelle.
Propriétaire bailleur : le régime réel comme levier fiscal
Pour un logement loué vide, le ravalement entre dans la catégorie des charges déductibles si vous avez opté pour

- Que faire pousser en Normandie ? Le choix dépend du sol, du vent et de la saison - 14 octobre 2026
- Bac bois pour jardinage : 80 x 80 ou 120 x 240 cm, le bon format dépend de votre espace - 13 octobre 2026
- Rénover pas cher : quatre leviers pour transformer son intérieur sans tout remplacer - 12 octobre 2026
Articles qui pourraient vous intéresser :
 Le Toit Angevin : 27 000 logements et 4 étapes pour réussir votre dossier
 Rehausser sa toiture : gagnez 1 mètre de hauteur habitable sans déménager
 Protection de câble EDF en façade : 348 € et les 3 réflexes pour sécuriser votre chantier
 Rénovation de façade en pierre : 4 erreurs fatales à éviter pour préserver votre patrimoine